“월급 300만 원이면 이미 건물주나 마찬가지다.”
이런 말을 한 번쯤 들어봤을 것이다.
완전히 틀린 말은 아니다. 다만 건물을 가졌다는 뜻이 아니라, 그 건물이 만드는 월 현금흐름과 비슷하다는 뜻이다.
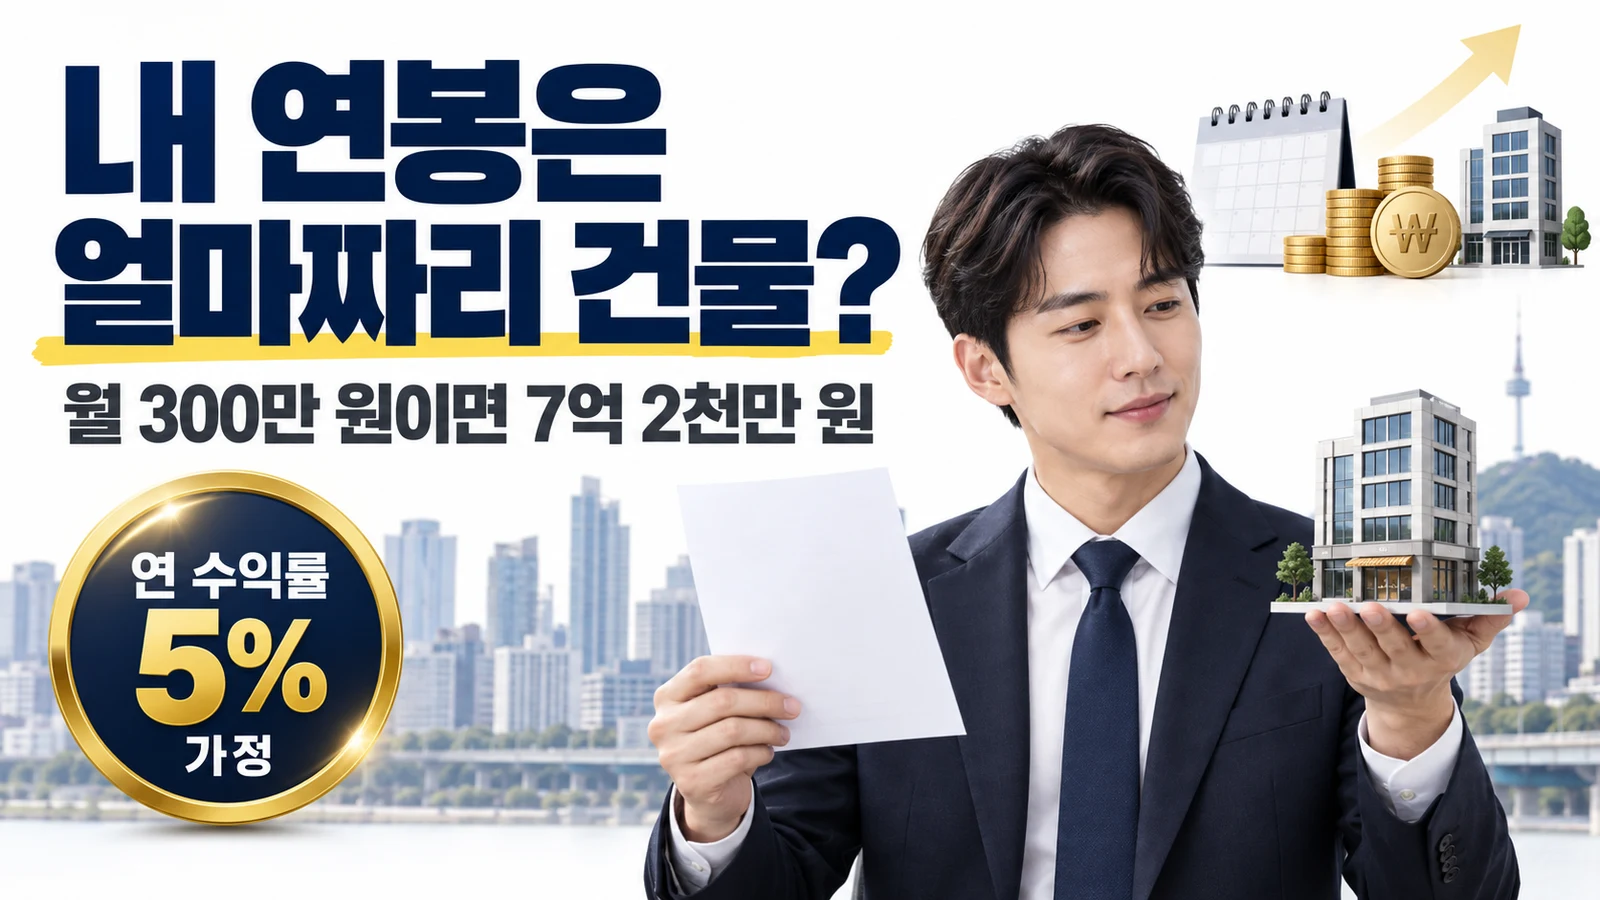
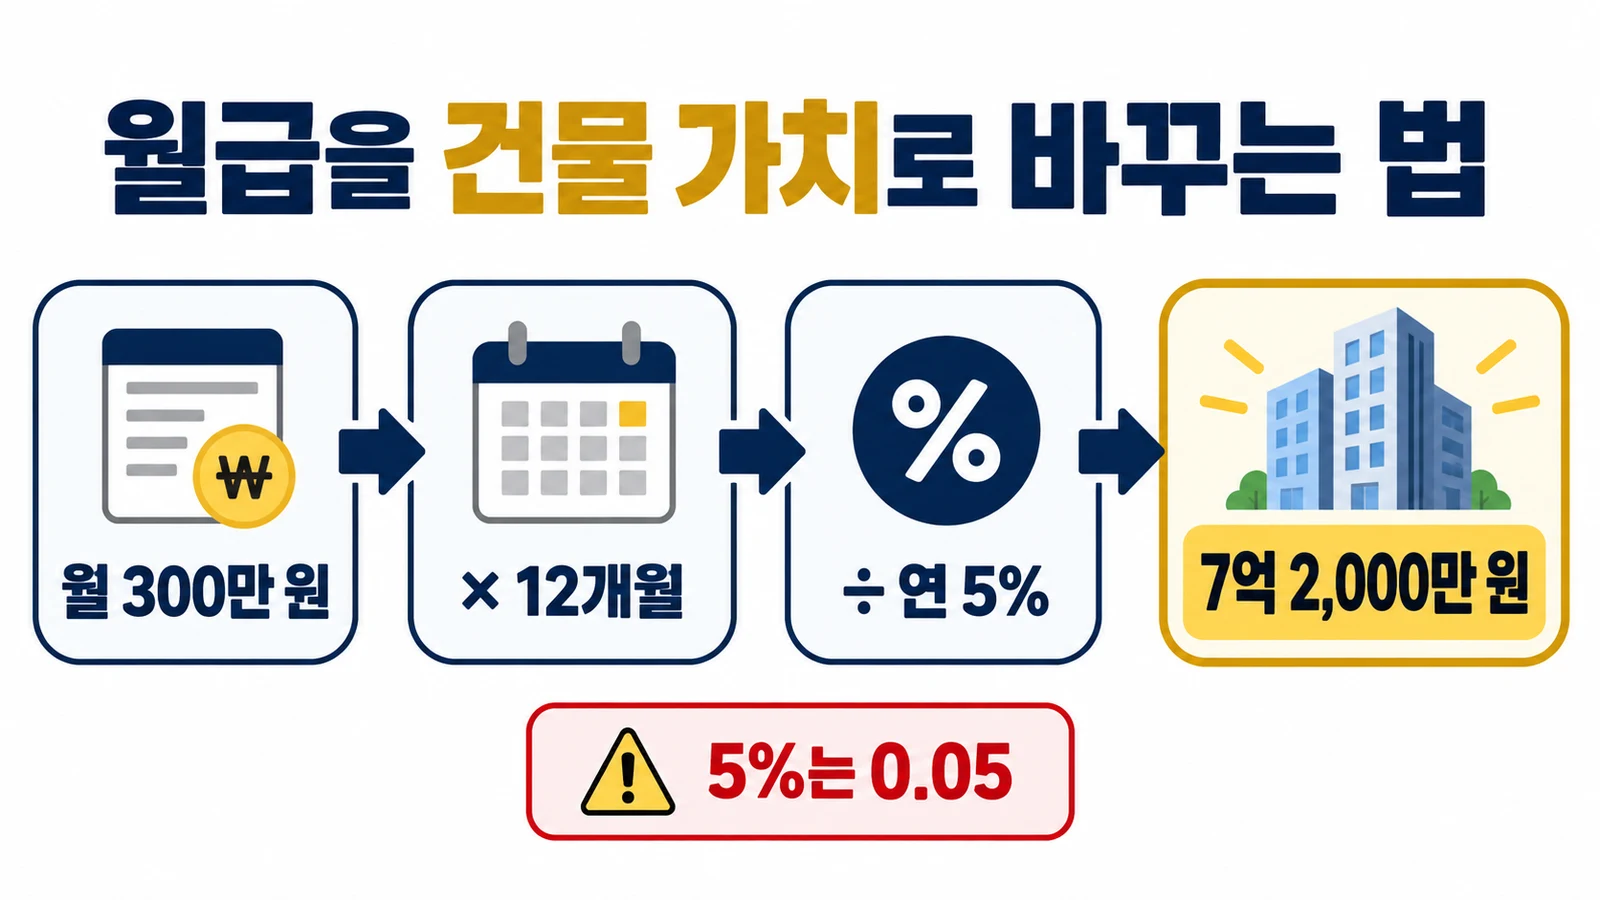
연 수익률을 5%로 가정하면 월 300만 원의 가치는 7억 2,000만 원짜리 수익형 부동산의 연간 소득과 같다.
계산은 생각보다 간단하다.
월급을 건물 가격으로 바꾸는 공식
먼저 월급을 연봉으로 바꾼다.
그다음 목표 수익률로 나눈다.
내 소득과 같은 현금흐름을 만드는 자산 가치
= 월 소득 × 12개월 ÷ 연 수익률
월 300만 원, 연 수익률 5%를 넣어보자.
300만 원 × 12개월 = 연 3,600만 원

3,600만 원 ÷ 0.05 = 7억 2,000만 원
한 줄이면 끝난다.
월 300만 원은 연 5% 수익을 내는 7억 2,000만 원짜리 자산의 현금흐름과 같다.
여기서 5%는 서울 건물 전체의 평균이라고 단정한 숫자가 아니다. 계산 원리를 보여주려고 넣은 가정이다. 실제 수익률은 건물 종류, 상권, 공실, 임대차 조건에 따라 달라진다.
왜 18억 원이 아니라 7억 2,000만 원일까
만원 단위로 계산하면 숫자가 커져서 자주 헷갈린다.
(12 × 300) ÷ 0.05
= 3,600 ÷ 0.05
= 72,000
처음에 300을 300만 원으로 넣었으니 결과인 72,000도 만원 단위다.
72,000만 원 = 7억 2,000만 원180,000만 원, 즉 18억 원이 나오려면 수익률을 2%로 넣어야 한다.
3,600만 원 ÷ 0.02 = 18억 원반대로 18억 원짜리 건물이 연 5%의 소득을 꼬박 만든다면 월 소득은 750만 원이다.
18억 원 × 0.05 ÷ 12개월 = 월 750만 원계산이 이상해 보일 때는 공식보다 단위를 먼저 확인하면 된다.
수익률 하나만 바꿔도 건물 가격이 달라진다
같은 월 300만 원이라도 몇 퍼센트짜리 자산으로 보느냐에 따라 값은 크게 달라진다.
| 가정한 연 수익률 | 계산 | 같은 현금흐름을 만드는 자산 가치 |
|---|---|---|
| 3% | 3,600만 원 ÷ 0.03 | 12억 원 |
| 4% | 3,600만 원 ÷ 0.04 | 9억 원 |
| 5% | 3,600만 원 ÷ 0.05 | 7억 2,000만 원 |
| 6% | 3,600만 원 ÷ 0.06 | 6억 원 |
수익률이 낮을수록 같은 월세를 만드는 데 더 비싼 건물이 필요하다.
처음 보면 반대로 느껴질 수 있다. 하지만 월 300만 원이라는 결과가 같다면, 3%밖에 나오지 않는 자산에는 더 많은 원금이 들어가야 한다.
내 월급에 바로 적용할 때는 아래 표처럼 보면 된다. 모두 연 5%를 가정한 값이다.
| 월 소득 | 연 소득 | 같은 현금흐름을 만드는 자산 가치 |
|---|---|---|
| 200만 원 | 2,400만 원 | 4억 8,000만 원 |
| 300만 원 | 3,600만 원 | 7억 2,000만 원 |
| 400만 원 | 4,800만 원 | 9억 6,000만 원 |
| 500만 원 | 6,000만 원 | 12억 원 |
연봉을 이미 알고 있다면 12를 곱할 필요도 없다.
연봉 6,000만 원 ÷ 0.05 = 12억 원
연봉 1억 원 ÷ 0.05 = 20억 원
월세 300만 원과 월급 300만 원은 정말 같을까
숫자만 보면 같다.
통장에 매달 300만 원이 들어온다는 점도 같다.
하지만 돈이 만들어지는 구조는 전혀 다르다.
월급은 내 노동의 대가다. 건물 임대소득은 자본을 묶어두고 공실과 수리 위험을 부담한 대가다.
한국부동산원은 상업용부동산의 소득수익률을 순영업소득을 기초 자산가치로 나눈 값으로 계산한다. 순영업소득은 임대수입에서 시설 유지비, 청소비, 제세공과금 같은 운영경비를 뺀 돈이다.
따라서 제대로 비교하려면 기준을 맞춰야 한다.
-
세전 월급 300만 원과 비교한다면 비용을 빼기 전 임대수입과 비교하는 단순 계산이 된다.
-
실제 생활비로 쓸 돈을 비교한다면 세후 월급과 공실·운영비·이자·세금을 뺀 임대 현금흐름을 비교해야 한다.
-
건물 가격 상승분은 월세 수익에 넣지 않는다. 한국부동산원이 말하는 투자수익률은 소득수익률과 자본수익률을 합친 개념이지만, 이 글의 계산은 월 현금흐름만 보는 소득수익률 역산이다.
특히 월세 300만 원을 받는다고 해서 건물주가 300만 원을 전부 쓰는 것은 아니다. 한 칸이 비거나 보일러를 바꾸는 달에는 실제 남는 돈이 줄어든다.
주택 월세의 과세 여부도 보유 주택 수와 주택 가격에 따라 달라진다. 이 부분은 집 한 채 월세 받으면 세금 0원? 1·2·3주택 임대소득 신고 기준에 따로 정리해두었다.
건물 가격이 아니라 내 돈을 기준으로 볼 때
한 가지가 더 있다.
7억 2,000만 원짜리 건물을 샀다고 해서 내 돈 7억 2,000만 원이 전부 들어가는 것은 아니다. 대출과 임대보증금이 끼면 실제 투자금은 줄어든다.
그 대신 대출이자와 보증금 반환 부담이 생긴다.
이때는 건물 가격 수익률과 내 돈의 수익률을 나눠 봐야 한다.
건물 기준 소득수익률
= 연간 순영업소득 ÷ 건물 가격

내 돈 기준 수익률
= 이자까지 뺀 연간 현금흐름 ÷ 실제로 넣은 내 돈
두 숫자는 같지 않다.
보증금을 월 비용으로 바꾸는 원리가 궁금하다면 서울 아파트 전세 7억 시대, 전세와 월세 중 뭐가 더 비쌀까?의 기회비용 계산을 같이 보면 이해가 빠르다.
엑셀과 계산기에는 이렇게 입력하면 된다
엑셀에서 월급 300만 원을 300으로 넣는다면 결과도 만원 단위로 나온다.
=300*12/5%결과는 72,000이다. 즉 72,000만 원, 7억 2,000만 원이다.
원 단위로 넣고 싶다면 이렇게 입력한다.
=3000000*12/5%결과는 720,000,000원이다.
여기서 제일 많이 하는 실수는 수익률 5%를 5로 넣는 것이다. 일반 계산기에서는 5%를 0.05로 넣어야 한다. 엑셀에서는 5%라고 입력하면 된다.
이 계산을 한 문장으로 정리하면
내 연봉과 같은 임대 현금흐름을 만드는 자산 가격은 연봉을 수익률로 나눈 값이다.
월 300만 원이라면 연 3,600만 원.
연 5%를 가정하면 7억 2,000만 원이다.
그러니 “나는 7억 2,000만 원짜리 건물주와 같다”라고 말하기보다는 이렇게 말하는 편이 정확하다.
“내 월급은 연 5%로 굴리는 7억 2,000만 원의 현금흐름과 같다.”
월급명세서를 볼 때 연봉만 보지 말고, 내 연봉 ÷ 0.05를 한 번 계산해보자. 매달 버는 돈의 크기가 조금 다르게 보인다.