2026년 7월 주택공급 통계를 보면 반가운 숫자가 먼저 눈에 들어온다.
7월 한 달 전국 준공은 3만1,778호로 6월보다 103.8% 늘었다. 서울 착공은 지난해 7월보다 894.7% 증가했다.
이 두 숫자만 보면 공급이 빠르게 회복됐다고 생각하기 쉽다.
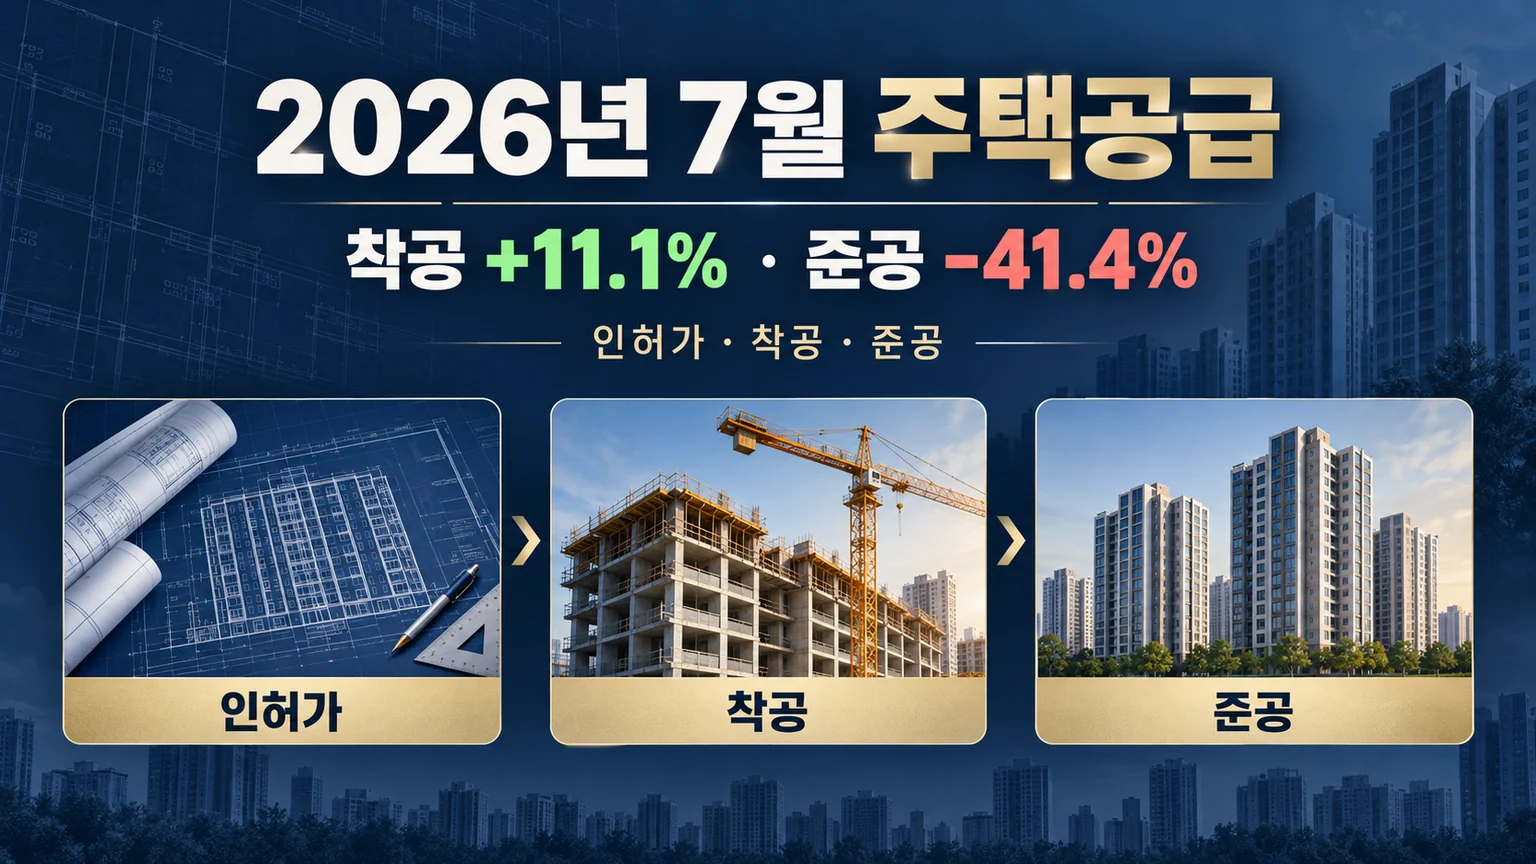
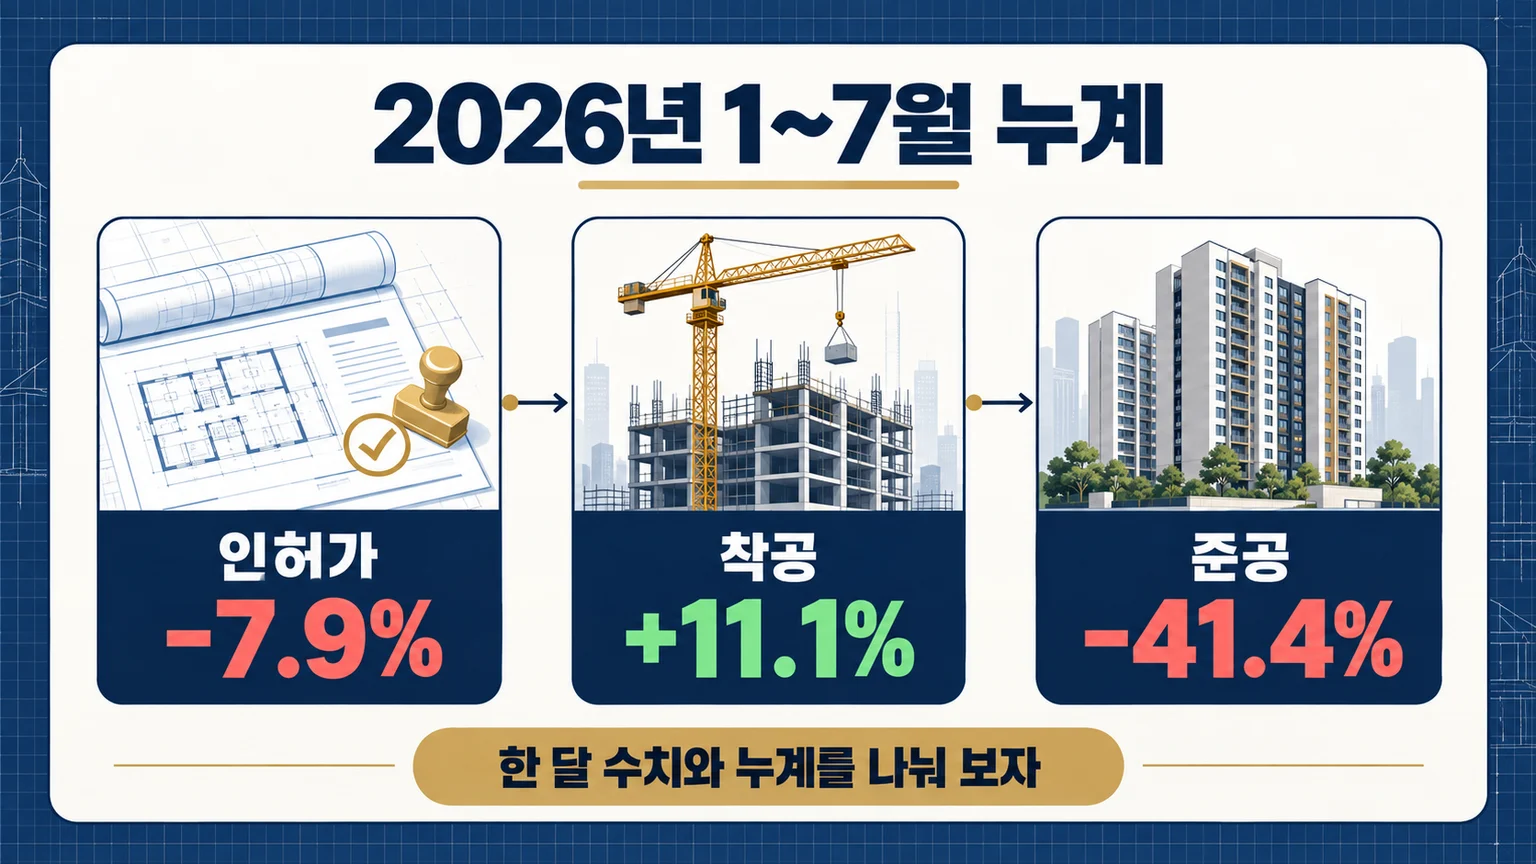
그런데 1월부터 7월까지 누계로 바꾸면 그림이 달라진다. 전국 착공은 전년 같은 기간보다 11.1% 늘었지만 준공은 41.4% 줄었다. 인허가도 7.9% 감소했다.
7월 한 달의 반등과 올해 누계의 흐름은 서로 다른 질문에 답한다. 지금 완성되는 집을 보려면 준공을, 몇 년 뒤 공급의 방향을 보려면 착공과 인허가를 함께 봐야 한다.
7월 한 달과 1~7월 누계는 이렇게 달랐다
국토교통부가 2026년 8월 31일 발표한 7월 주택통계의 전국 수치를 한 표에 모았다.
| 단계 | 7월 실적 | 전월 대비 | 전년 7월 대비 | 1~7월 누계 | 전년 누계 대비 |
|---|---|---|---|---|---|
| 인허가 | 25,717호 | +43.5% | +59.6% | 142,328호 | -7.9% |
| 착공 | 20,378호 | -13.8% | -4.8% | 138,383호 | +11.1% |
| 준공 | 31,778호 | +103.8% | +24.3% | 135,513호 | -41.4% |
7월만 떼어 보면 인허가와 준공이 크게 늘었다. 하지만 1~7월 누계에서는 인허가와 준공이 지난해보다 적다.
특히 준공은 7월에 전월보다 두 배 넘게 늘었는데도 누계 감소폭이 41.4%다. 앞선 달에 쌓인 감소분이 그만큼 컸다는 뜻이다.
한 달 수치가 좋아졌다는 사실과 올해 완성된 주택이 지난해보다 크게 적다는 사실은 동시에 참이다.
착공 증가와 준공 감소가 함께 나온 이유
인허가, 착공, 준공은 같은 달에 시작해 같은 달에 끝나는 한 묶음이 아니다.
올해 준공된 주택은 대체로 몇 년 전 인허가와 착공을 거친 사업이다. 올해 착공한 물량은 공사가 끝난 뒤에야 준공 통계에 들어간다.
그래서 1~7월 착공 13만8,383호에서 준공 13만5,513호를 빼고 2,870호가 남았다고 계산하면 안 된다. 서로 다른 시기에 출발한 사업을 뺀 숫자이기 때문이다.
2026년 누계에서 착공이 11.1% 늘었다는 것은 공사를 시작한 물량이 지난해 같은 기간보다 많았다는 뜻이다. 현재 입주 가능한 집이 11.1% 늘었다는 뜻은 아니다.
준공 누계 41.4% 감소는 올해 7월까지 사용검사나 사용승인을 마친 주택이 지난해 같은 기간보다 적었다는 의미다. 가까운 시기의 입주 물량을 볼 때는 이 숫자가 인허가보다 직접적이다.
세 단계의 정의가 헷갈린다면 인허가·착공·준공이 실제 입주까지 이어지는 순서를 먼저 읽어도 좋다.
수도권도 착공과 준공의 방향이 갈렸다
수도권과 서울의 1~7월 누계도 전국과 비슷하게 착공은 늘고 준공은 줄었다.
| 지역 | 인허가 누계 | 착공 누계 | 준공 누계 |
|---|---|---|---|
| 수도권 | 80,586호 (-3.9%) | 77,894호 (+2.0%) | 71,204호 (-38.7%) |
| 서울 | 28,634호 (+6.1%) | 19,507호 (+44.4%) | 20,916호 (-43.3%) |
| 인천 | 9,192호 (-13.5%) | 13,910호 (+103.4%) | 10,088호 (-22.5%) |
| 경기 | 42,760호 (-7.5%) | 44,477호 (-20.6%) | 40,200호 (-39.3%) |
수도권이라는 한 덩어리 안에서도 차이가 크다. 인천 착공은 누계로 103.4% 늘었지만 경기 착공은 20.6% 줄었다.
서울의 7월 착공은 전년 같은 달보다 894.7% 늘었다. 다만 비교 대상인 2025년 7월 착공이 642호로 작았고, 2026년 7월은 6,386호였다. 큰 증가율에는 낮은 기저가 함께 들어 있다.
서울 누계 착공은 1만9,507호로 44.4% 증가했다. 한 달 증가율보다 누계와 실제 사업 목록을 같이 보는 편이 흐름을 판단하기 낫다.
내가 이사할 시점에 맞춰 숫자를 고르자
1년 안팎의 전세나 매매를 고민한다면 전국 인허가보다 내 생활권의 준공과 입주예정 단지를 먼저 확인해야 한다.
국토부 월간 통계의 준공은 시·도 전체 흐름을 보여준다. 정확한 단지와 입주 월은 입주자모집공고, 시행사 공지, 지자체 사업 자료에서 다시 확인한다.
2~3년 뒤의 공급을 볼 때는 착공이 더 유용하다. 이미 공사를 시작했지만 공정과 사업 여건에 따라 준공 시점이 달라질 수 있으므로 단지별 진행 상황을 붙여 본다.
더 먼 공급의 출발선은 인허가다. 승인받은 물량이 모두 바로 착공되는 것은 아니어서 자금 조달과 분양 일정도 확인해야 한다.
공공이 땅을 먼저 확보하는 정책은 이보다 앞단에 있다. 수도권 땅 5,000억원 선매입 정책도 토지 확보와 실제 입주 사이의 시간을 나눠 봐야 하는 이유가 여기에 있다.
공급 통계가 집값을 바로 정해주지는 않는다
준공이 줄면 새집 공급이 적다는 신호는 된다. 그렇다고 그 숫자 하나만으로 특정 지역 집값이 오른다고 결론 내릴 수는 없다.
가격에는 금리, 대출, 기존 매물, 가구 이동, 분양가와 전세 수요가 함께 작용한다. 전국 준공이 줄어도 내 동네에 대단지 입주가 몰릴 수 있고, 전국 착공이 늘어도 내가 사는 생활권에는 신규 사업이 없을 수 있다.
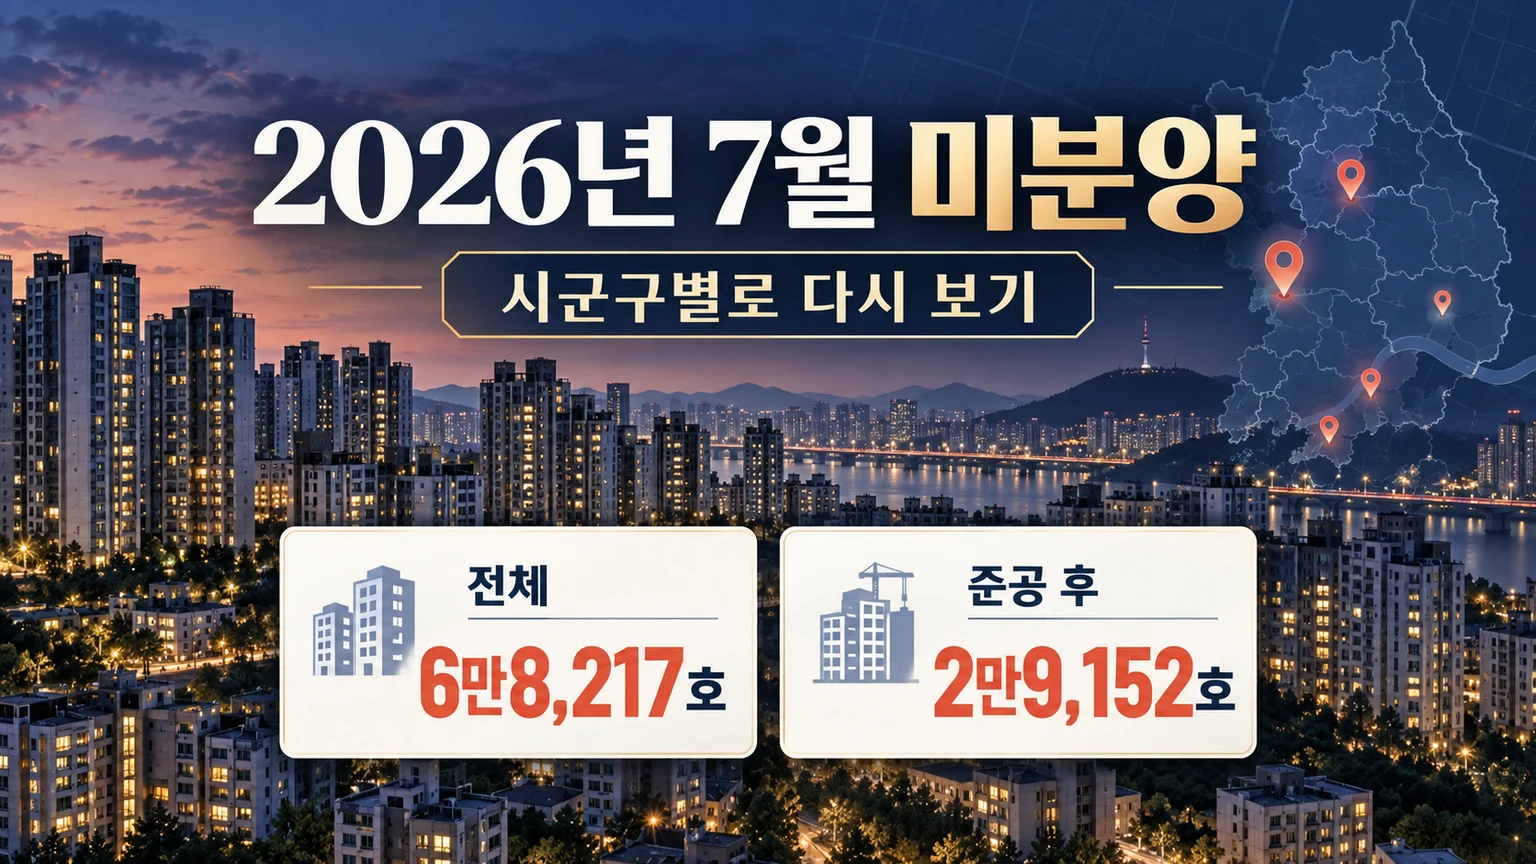
공급 뒤에 실제 계약되지 않고 남은 물량까지 보려면 2026년 7월 시군구별 미분양과 준공 후 미분양을 이어서 보면 된다.
확인 순서는 단순하다.
- 7월 한 달인지 1~7월 누계인지 구분한다.
- 인허가·착공·준공 중 어느 단계인지 확인한다.
- 전국에서 시·도, 다시 실제 생활권의 단지로 내려간다.
- 입주예정월과 공사 진행 상황을 따로 확인한다.
7월 준공 반등은 반가운 변화다. 그러나 1~7월 누계 준공이 41.4% 줄었다는 흐름까지 함께 봐야 공급 회복을 과장하지 않게 된다.